ISFB Insight
Sensibiliser les professionnels à la gestion de crise
15 octobre 2026
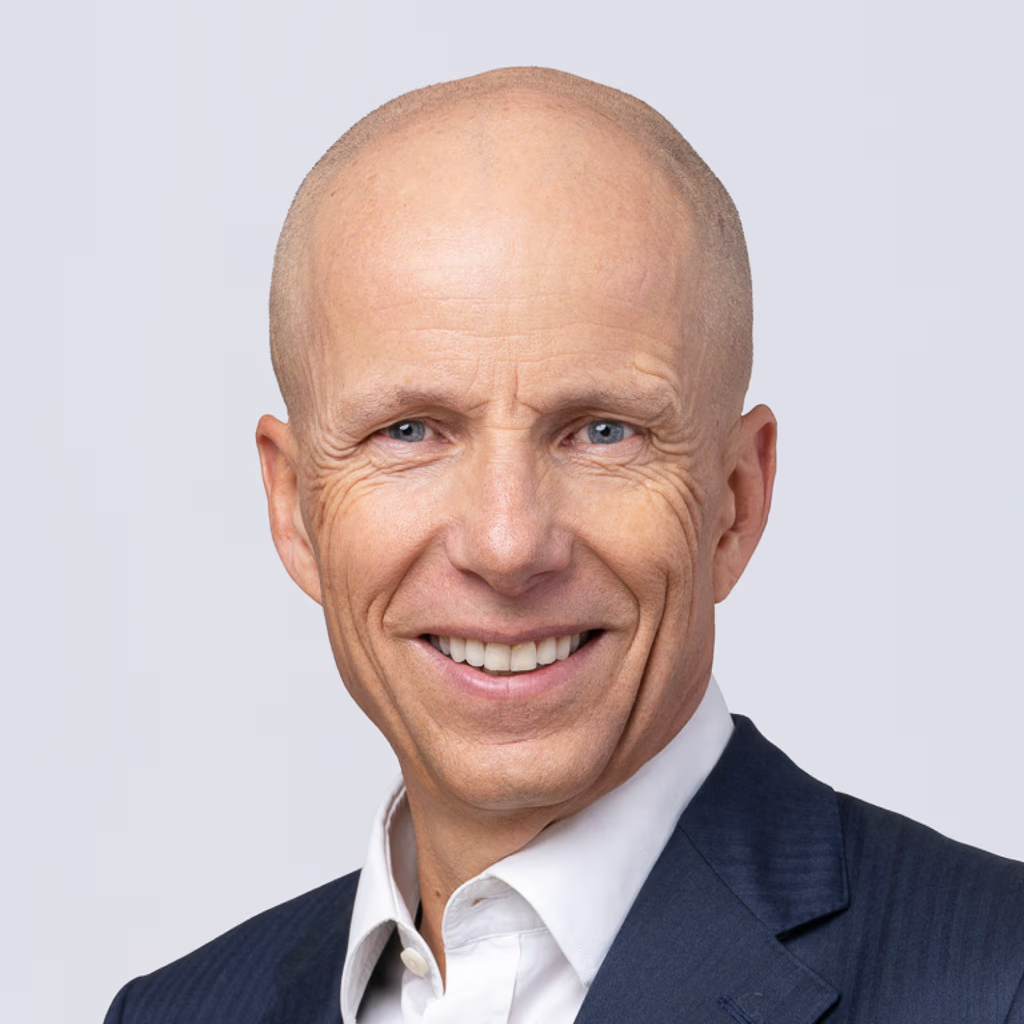
Face à une situation où certaines ressources opérationnelles viennent à manquer ou sont compromises, la capacité à se poser les bonnes questions devient essentielle. Dans cette interview, Gabriel Bovolenta, chargé de cours ISFB dans le cadre du Certificat ISFB État-major et Support, revient sur les enjeux de la gestion de crise.
Gabriel Bovolenta, vous intervenez en tant que Chargé de cours ISFB dans le Certificat ISFB Etat-major et Support. Quelle est la thématique de votre intervention ?
J’ai à nouveau le plaisir d’animer le module Gestion de crise au sein du certificat ISFB pour cette seconde édition. Ce module a pour objectif d’apporter aux participants une première sensibilisation à la gestion de crise, tant en préparation qu’en réaction à des situations d’importante disruption au sein de, ou impactant, leur institution.
En tant que praticien de l’industrie bancaire depuis près de 20 ans, j’insiste sur une approche connectée à la réalité du terrain, en mettant l’accent sur le sens pratique et la proportionnalité, en particulier lorsque la situation impose un fonctionnement en mode dégradé. Lorsque certaines ressources opérationnelles viennent à manquer (e.g. panne sur des infrastructures critiques) ou se trouvent compromises (e.g. attaque cyber), une grande partie de la réponse de crise se joue sur la capacité à se poser les bonnes questions et à accepter qu’une décision douloureuse est parfois la moins mauvaise option pour préserver l’essentiel.
Une autre thématique sur laquelle insiste le module est l’adaptabilité de la réponse. Cette agilité, traduite par un constant ajustement de l’organisation de crise pour mieux refléter et intégrer les développements de la situation, est avant tout le fruit d’une culture d’entreprise forte, d’un leadership exemplaire et d’une communication efficace. A cet égard, les principes clé abordés durant le module peuvent supporter de multiples situations de tension et de remise en question, indépendamment de la disponibilité (ou non) des facteurs de production.
Quelle est votre lecture des enjeux en matière de gestion de crise dans domaine bancaire ?
L’industrie bancaire est devenue extrêmement connectée et compétitive. Les marges de sécurité et temps de latence sont réduits à l’extrême, ce qui rend très délicate la tâche de cartographier finement les risques inhérents et résiduels. Ce phénomène est d’autant plus manifeste lorsque nous analysons des situations à très faible probabilité de survenance, mais qui, le cas échéant, peuvent donner lieu à des événements en cascade impactant en profondeur le système bancaire et notre environnement au sens large. En telles circonstances de crise systémique, les approches traditionnelles de gestion de la continuité (Business Continuity Management) peuvent rapidement présenter des limites.
Cette prise de conscience pousse les établissements à revoir leur dispositif de crise, en favorisant des stratégies faciles à communiquer et applicables indépendamment du scenario, conscient que la prochaine disruption les impactera probablement d’une manière inattendue et au moment le plus mal venu. C’est ainsi que les procédures et plans détaillés laissent de plus en plus de place à des stratégies de résilience, axées sur la capacité à mobiliser les bonnes compétences face à la situation, quelle qu’en soit la nature, et de se focaliser en tout temps sur les enjeux essentiels à la viabilité de l’organisation.
En marge de ces considérations touchant à la compétitivité et capacité d’adaptation des établissements bancaires, cette évolution s’accompagne de nouvelles dispositions réglementaires et standards en la manière, lesquels imposent aux établissements une prise de conscience de leur rôle dans le maintient d’une place financière stable.
Quels sont les apports concrets de votre intervention pour les participants ?
Dans la phase préliminaire (‘pre-crisis’), la priorité est donnée à l’intégration des activités de gestion de crise avec les autres fonctions de pilotage stratégique de la résilience (e.g. définition des services essentiels et priorités associées, culture et gouvernance) et de gestion des risques (e.g. business continuity planning, limites de tolérance, monitoring et reporting).
Dans la phase réactive (‘crisis response’), l’attention se porte sur les mécanismes supportant la gestion des incidents, la mobilisation d’une organisation de crise, les compétences clé favorisant une réponse coordonnée et efficace (y.c. leadership de crise, communication interne/externe) ainsi que quelques outils pratiques aptes à supporter la cellule de crise dans ses efforts visant à sauvegarder les activités critiques et à assurer leur fonctionnement en mode dégradé (résilience opérationnelle).
Dans la phase finale (‘post-crisis’), l’accent est mis sur le retour à la normal, en assurant le décommissionnement des ressources de crise et l’intégration des enseignements (lessons learnt) dans une finalité d’amélioration continue et de saine gestion des risques.
En parallèle aux parties théoriques inspirées des standards récents en la matière, le module stimule la participation active au travers d’une simulation de crise. Les participants sont alors invités à prendre les commandes en se projetant dans la réalité des équipes appelées à gérer la situation, au gré de ses développements.
© Institut Supérieur de Formation Bancaire (ISFB). Tous droits réservés.
Les analyses et contenus publiés par l’ISFB peuvent être cités ou repris de manière partielle, sous réserve de mentionner clairement la source. Toute reproduction intégrale ou substantielle de cet article dans un autre média ou support est soumise à l’autorisation écrite préalable de l’ISFB. Afin de faciliter la lecture et sans intention discriminatoire, l’emploi du genre masculin est généralement choisi, conformément à la règle de grammaire qui permet de l’utiliser comme valeur neutre pour désigner un ensemble de personnes comprenant à la fois des hommes et des femmes. La présente publication est destinée aux membres ISFB ainsi qu’à leurs salariés en Suisse, ainsi qu’à toute personne intéressée par la finance en Suisse. Elle n’a pas vocation à être lue ou diffusée dans une juridiction où sa diffusion serait interdite.